
 由 Sarah Xiao

2026 年 10 月 23 日,据《每日经济新闻》报道,南京无境动力被员工指称拖欠三四十人工资、累计近 800 万元,公司停工。四个月前,它还融资 1.1 亿元到账,与多家央企签了近 5 亿元框架订单,另有近 5 亿元储备订单。
八个月,从基金招商样板间到劳动仲裁。我们此前把这家公司的账单独拆过一遍,这里不重复。真正需要看的是:它不是孤例。
2026 年上半年,国内具身智能赛道融资约 935 亿元、近 300 起,平均每天近 6 个亿。同一条时间轴上,一批机器人公司没等到交付,已经倒在量产前夜。名单里的人,很多在破产前一年内还拿过新一轮融资,或者有明星机构背书。
| 公司 | 赛道 | 公开时间 | 结局 |
|---|---|---|---|
| 龙慧医疗 | 骨科手术机器人 | 1 月 | 破产清算 |
| Cartwheel Robotics | 家庭人形机器人 | 2 月 | 停业 |
| 苏州新松产业 | 工业机器人 | 2 月 | 破产/关停 |
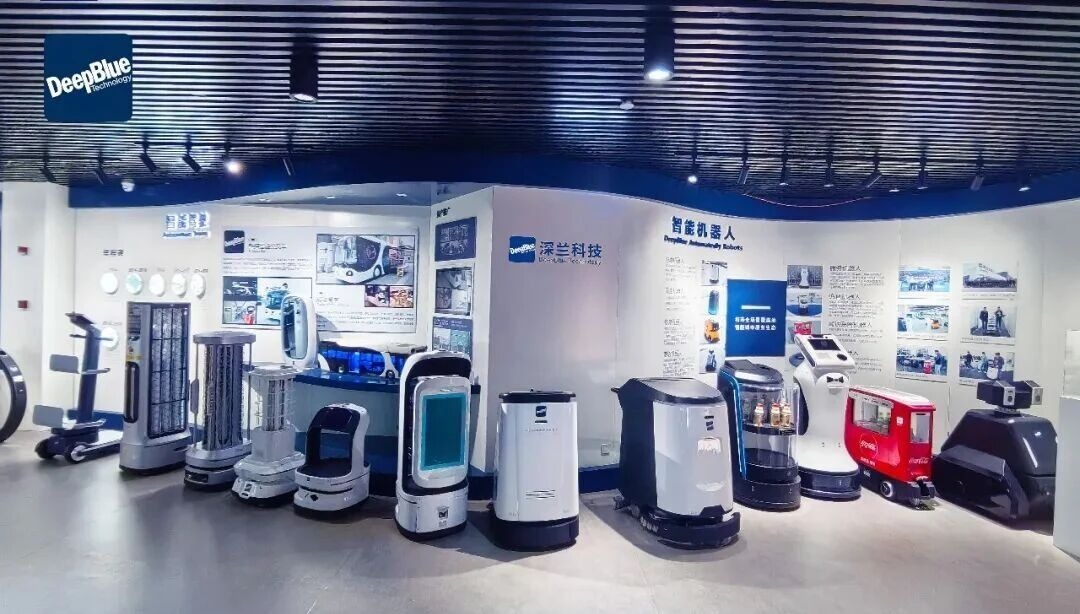
| 深兰机器人 | 商用清洁/配送/消毒 | 5 月起 | 破产清算受理,102 名员工债权超 2300 万元 |
| Vicarious Surgical | 腹腔手术机器人 | 7 月 | 终止运营、清算 |
| 盈合机器人 | 应急/城市治理/仓储/医疗/工业 | 8 月 | 破产,2025 年营收 433 万元 |
| 智橙动力 | 泳池清洁机器人 | 9 月 | 破产审查 |
| 数字吉影 | 智能机器人研发销售 | 9 月 | 关停 |
| 南京无境动力 | 工业级四足机器人 | 8 月起欠薪 | 停工,欠薪近 800 万元 |
注:不完全统计,依据法院公告与公开报道整理。”破产/关停”包含司法裁定破产清算、主动终止运营、破产审查、资产处置等不同情形。本文不对具体金额做独立核实。
钱和货的比例,先说清楚
判断一个赛道是不是过热,最便宜的办法是拿融资额去除以交付量。
2026 年上半年,全球人形机器人出货约 1.91 万台,同比增长 272%,其中中国厂商占九成以上。把 935 亿元摊到 1.91 万台上,每台约 490 万元。
这个数不能当单台研发成本读——分子是整个具身智能链条的钱(含零部件、数据、芯片),分母只是整机出货。但它足够说明一件事:钱进来的速度和货出去的速度,不在一个量级上。
四种死法,其实死在同一处
把九家公司的公开信息摊开,病根只有四种,但落点完全一致:在具备造血能力之前,钱烧完了。
第一种,展品思维。 深兰机器人的公开轨迹最清楚:2026 年 5 月法院受理破产清算,102 名员工债权超 2300 万元;欠薪早在 2023 年就出现,被责令改正仍未履行。它同步铺开清洁、配送、消毒多条线,展会演示很完整,落地却卡在验收前。有报道提到,某笔号称 7 亿元的消毒订单,疫情后退潮,实际交付只是零头。财务底座是:母公司 2022 年营收 1.2 亿元,净亏损 9217 万元。融来的钱变成了产能和样机,没有变成现金流。
第二种,贪大求全。 盈合机器人一度被报为 5 亿美元估值,业务横跨应急管理、城市治理、仓储物流、医疗大健康、工业智造五个方向,宣布建设投资百亿级产业基地。结果:2025 年全年营收 433 万元、净亏损 6700 万元;工商年报显示其吉安子公司 2024 年社保参保人数为 0;有投资人公开披露,公司尚无稳定经营性现金流时,部分核心高管税后年薪达 300 多万元、办公室装修花 2800 万元,还签下一笔近 9000 万元、47 天交付的极限工期订单,最终违约引爆索赔。
用融资规模倒推组织规模,是这四类死法里最贵的一种。
第三种,供应链鸿沟。 海外最典型的是 K-Scale Labs。它在 2025 年 11 月结束运营:开源人形机器人 K-Bot 早期预订价 8999 美元,单台原型成本超过 10 万美元;从机加工切到压铸需要重新开模、认证、备库存,创始人算出的资金需求是 2500 万美元,而公司累计融资只有 625 万美元,账上最后剩约 40 万美元。100 多台预订、200 多万美元订金全额退还。
它的复盘里有一条最扎人:因为分别和多家代工厂谈价、没有稳定的供应商关系,同一台机器人的单位成本会在 800 到 2400 美元之间摆动。创始人的原话是,”供应链的鸿沟,无法依靠情怀和开源填平。”
第四种,会做样机,不会做工程。 骨科手术机器人、腹腔手术机器人这两家倒在同一年,指向的是另一件事:这类产品的门槛不在演示,而在注册、临床、质控与售后体系。样机能进手术室,产品要进医院采购目录,中间是几年时间和一套组织能力。
资本判据换了,很多团队还没换
2026 年之前,融资叙事里最有效的三样东西是明星团队、名校背景、炫酷 Demo。现在投资人问的是另外四个问题:有没有真实的客户合同?复购率多少?设备故障率多少?单台成本收益能不能算过账?
这不是投资人变聪明了,是分母变了。当一个赛道一年进 900 多亿元、出货不到 2 万台时,”下一个万台”的故事谁都讲得出来;当头部公司开始公布季度毛利率,账就藏不住了。
信通院判断,具身智能产业未来两至三年将通过市场竞争完成首轮出清;新鼎资本预判,国内近千家人形机器人企业,最终可能只留下 10 到 20 家。这两句话如果成立,那么 2026 年这份名单只是第一批,不是全部。
谁能活下来
回到最朴素的三条。
第一,先在一个点上跑通,再谈通用。 工厂搬运、工业质检、商业配送这类场景,账算得过来、验收标准清楚、客户是B端。把单点做到复购,比把五个方向同时做到 demo 要难,也更值钱。
第二,现金流节奏由产品验证决定,不由融资额决定。 招多少人、铺几条线、建多大的基地,应该跟着”上一批货被验收了”走,而不是跟着”上一轮融资到账了”走。盈合的问题不是业务方向选错,而是组织规模跑在了验证前面。
第三,把供应链当核心能力,而不是采购任务。 K-Scale 的教训很直接:单台成本随代工厂谈判在 3 倍区间里浮动,意味着你没有成本模型,也就没有定价权。
判断一家机器人公司,其实不需要看发布会。看三个数:已交付台数、连续服役月数、复购率。三个数同时成立,才叫商业化;只有一个成立,那叫项目;一个都没有,那是叙事。
2026 年被称为量产元年。更准确的说法是验证元年——验证的不是技术能不能动,而是这门生意能不能自己转起来。